De media spreken al heel lang over problemen in de Chinese vastgoedmarkt. Dit is een belangrijke steunpilaar in iedere economie en een instabiele woningmarkt is daarom slecht voor het vertrouwen van consumenten in de economie. De centrale overheid is druk doende deze markt weer te stabiliseren, maar laat lokale overheden de nodige ruimte het beleid op regionale eigenaardigheden in te vullen. Dit artikel richt zijn lens op Beijing.
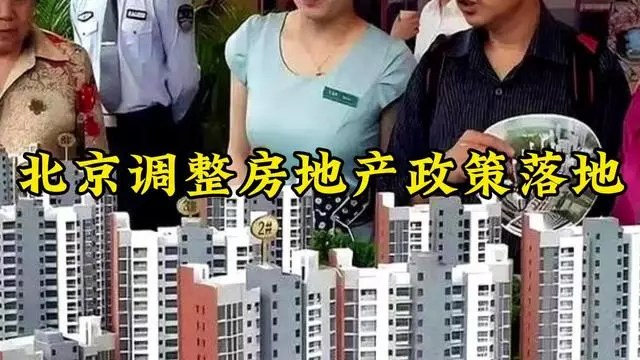
De Chinese huizenmarkt blijft verhit; foto Sohu (disclaimer)
Twee gebeurtenissen
Twee belangrijke gebeurtenissen, acht dagen na elkaar, markeren een overgang in de Chinese woningmarkt. Op 20 augustus kreeg de vastgoedmagnaat Xu Jiayin, oprichter van Evergrande Group, een levenslange gevangenisstraf. De Groep en Evergrande Real Estate kregen een gecombineerde boete van RMB 15,82 miljard. Het vonnis ging over crimineel gedrag, in plaats van eigendomsmodellen. Symbolisch sloot dit een periode af die zich rond schaal, hefboomwerking en snelle recycling van geld ontwikkelde.
Daarnaast zag op 28 augustus het nieuwe ontwikkelingsmodel voor de vastgoedmarkt van Beijing het licht. Het is een set van regels voor de verkoop van woningen, ontwikkelingskredieten, hypotheken en kapitaalmarkten met ondernemingen als projectontwikkelaars, banken, garantiefondsen e.d. in het middelpunt.
De investeringen in vastgoed daalden van januari tot augustus 2026 met 7,2% op jaarbasis, terwijl investeringen in vastgoedontwikkeling met 19,9% daalden en de prijzen van goederen slechts met 1,1% groeiden. De export steeg in de eerste acht maanden met 14,6%. Terwijl oude investeringsdoelen verzwakken en de binnenlandse vraag achterblijft, heeft de Chinese overheid nog steeds redenen genoeg om de markt voor onroerend economisch goed draaiende te houden.
De nieuwe regels verzwakken de financieringsmechanismen die investeringen in onroerend goed vergrootten, terwijl woonlasten op de balansen van huishoudens en stedelijke activa een grotere rol spelen.
De oude hefboom breken
Het ‘oude’ model koppelde het ene project aan het andere. Ontwikkelaars leenden tegen groepskrediet, verkochten huizen voor voltooiing en recyclede opbrengsten binnen hun gehele portefeuille. Sterke verkoop vulde cash aan, ondersteunde de aflossing van schulden, de aankoop van grond e.d.
Dit mechanisme had een impact die verder reikte dan het woningaanbod. De financiering van land financierde lokale overheden. De bouw stimuleerde de vraag naar staal, cement, glas en machines. Huizenaankopen stimuleerden de vraag naar meubels, apparaten en diensten. Stijgende prijzen versterkten het vermogen van huishoudens en onderpand. Onroerend goed werd een ongewoon brede hefboom voor investeringen, fiscale inkomsten en consumptie.
De nieuwe verkoopregels van augustus doorbreken verschillende schakels in die keten. Voorverkoop, een meedogenloze risico-oplegging aan de koper, blijft bestaan, maar gebouwen moeten hun basisstructuur hebben afgewerkt, voordat de verkoop begint. Projecten kunnen daarom nog steeds tijdens de bouw aanbetalingen van kopers ontvangen.
Hypotheken komen echter veel later: voor voorverkochte huizen betalen banken nu pas uit na voltooiing van het huis in plaats van zodra de structuur is opgeleverd en storten het geld rechtstreeks op een voorgeschreven voorverkooprekening.
Financiering aan banden
De tweede verandering is wat ontwikkelaars met dat geld kunnen doen. Aankoopfondsen blijven tot de voltooiing van de woningen onder toezicht van de projectleiders. Toezicht betekent niet dat elke yuan bevroren is. Goedgekeurde betalingen voor de bouw kunnen nog steeds worden gedaan volgens de lokale regels. Wat verdwijnt is de vroegere vrijheid om meerwaarde te gebruiken, het over projecten te verplaatsen of het op groepsniveau te bundelen. Leningen voor ontwikkeling worden verlengd om de financieringskloof voor de bouwperiode beter op te vullen.
De verschuiving is dus van door de koper gefinancierde hoge omzet naar door de geldschieter gefinancierde projectafronding. Voorverkoop blijft bestaan, maar het komt later, beweegt minder vrij en speelt een kleinere rol bij het dragen van de bouw.
Veiligere projecten, moeilijkere selectie
Banken wordt nu gevraagd om vooral de bouwcyclus te steunen. Onder het nieuwe kader voor vastgoedkrediet kunnen leningen voor projectontwikkeling tot vijf jaar voor voorverkoop lopen en zeven jaar voor voltooiing van woningen, waarbij de aflossing van de hoofdsom over het algemeen tot na het indienen van voltooiing wordt uitgesteld.
Het pakket is eigenlijk meer een herstructurering van vastgoedkrediet dan een eenvoudige versoepeling, zo stelt Lin Yingqi, Onderzoeksdirecteur van China International Capital Corporation Ltd (CICC). Rekeningen op projectniveau remmen de omleiding van fondsen, langere looptijden verminderen liquiditeitsmismatch en latere hypotheekbetalingen verminderen leveringsgerelateerde risico’s. Die waarborgen kunnen naast elkaar bestaan met voorzichtige geaggregeerde leningen. Bankkapitaal blijft langer vastgelegd.
Projectkwaliteit is nu belangrijker. Banken moeten het projectrisico nu afzonderlijk beoordelen op basis van het eigen projectrisico van de ontwikkelaarsgroep. Nieuwe regels voor de kapitaalmarkt verschuiven ook het toezicht op financiering weg van ontwikkelaarskrediet naar daadwerkelijke projectvoorwaarden. Sterke moedermaatschappijen brengen nog steeds goedkoper kapitaal en uitvoeringscapaciteit, maar groepsschaal krijgt minder ruimte om zwakke ontwikkelingen te steunen.
Dat past bij de markt die nu vorm krijgt: een ‘K-vormige vastgoedsector’ zoals Xia Lei, hoofdeconoom van Guohai Securities, het noemt. Terwijl zwakkere markten krimpen, blijft de vraag naar en investeringen in land zich concentreren in kernsteden en -regio’s. Projecten gelieerd aan een duidelijke vraag uit de markt krijgen financiering op langere termijn. Projecten die afhankelijk zijn van toekomstige prijsstijgingen of kruissubsidies worden met een zwaardere test geconfronteerd.
Een nieuwe taak voor onroerend goed
Het ‘Uitbreiding van de consumptie 15e 5-jarenplan‘ van juli 2026 geeft duidelijkste aanwijzingen dat Beijing nog steeds wil dat onroerend goed floreert. Huisvesting telt als ‘consumptie van duurzame goederen’. De gemeente roept op tot betere woningen, renovatie, het verbeteren van verouderde gebouwen, slimme huizen en betere vastgoeddiensten. Het plan koppelt een gezonde ontwikkeling van de vastgoedmarkt aan het verhogen van het inkomen van huishoudens.
Maar het kopen van een huis wordt in de nationale boekhouding daardoor niet omgezet in gewone consumptie. Het beleid behandelt huisvesting nu als een platform voor consumptie en een balans van huishoudens, naast haar lange termijn rol als investeringsvehikel.
Veilige aflevering van projecten staat centraal in die rol. Kapitaal meer bij het project houden, het uitstellen van de uitbetaling van een hypotheek tot de voltooiing van het gebouw en het uitbreiden van de verkoop van voltooide huizen vermindert een van de redenen waarom huishoudens kunnen aarzelen om voor een nieuw huis te sparen.
Huishoudens
Huishoudelijke financiën krijgen te maken met een bijpassende beperking. Hypotheken kunnen nu tot 40 jaar lopen, maar het polispakket beperkt de maandelijkse hypotheekbetalingen op 50% van het inkomen en de totale schuld op 60%. Huisvesting als consumptie betekent niet huisvesting als hefboom.
Bestaande eigendommen winnen invloed. Kapitaalmarktregels ondersteunen veiligstelling en vastgoedinvesteringstrusts voor in aanmerking komende huurwoningen en stedelijke renovatie, terwijl regels voor commerciële vastgoedleningen betrekking hebben op aankoop, renovatie en exploitatie. De toekomst van de sector ligt meer in het runnen van gebouwen als platforms voor bedrijven, diensten en het stadsleven dan in het bouwen ervan, aldus Sheng Songcheng, voorzitter van het China Chief Economist Forum Research Institute.
De macrolimiet blijft groot. Onroerend goed is onder uitzonderlijke omstandigheden een belangrijke groeimotor geworden en kan die rol niet zomaar veranderen, waarschuwt Liu Xiaochun van het Shanghai Finance Institute. De kracht ervan kwam van brede banden tussen functies, materialen, huishoudelijke consumptie, financiën en lokale inkomsten. Opkomende sectoren kunnen snel groeien zonder die hefboom te reproduceren.
Bron: China Policy Leads