China verdedigt zijn wisselkoersbeleid en veegt beschuldigingen van valutamanipulatie van tafel. Volgens de Chinese centrale bank ligt de kracht van de Chinese export niet in een kunstmatig goedkope munt, maar in industriële slagkracht, productiviteit en efficiënte productieketens. We onderzoeken in welke mate de wisselkoers werkelijk door de markt wordt bepaald en hoe overtuigend de argumenten zijn waarmee Beijing zijn beleid verdedigt.
Jan Reyniers
De Chinese munt ligt opnieuw onder vuur. Is de renminbi (RMB), ook bekend als de yuan, bewust te goedkoop gehouden om Chinese exporteurs een concurrentievoordeel te bezorgen? Of weerspiegelt de wisselkoers vooral de economische realiteit van een land dat zijn plaats in de wereldeconomie stevig heeft verankerd?
In een gedetailleerde verklaring verdedigde de People’s Bank of China (PBOC) haar wisselkoersbeleid. De boodschap aan internationale critici is duidelijk: China manipuleert zijn munt niet om de uitvoer kunstmatig aan te zwengelen. Wie de mondiale handelsonevenwichten wil begrijpen, moet volgens Beijing verder kijken dan de koers van de yuan.
De discussie draait om een fundamentele economische vraag: hoeveel invloed heeft een overheid op de waarde van haar munt, en hoe kunnen we vaststellen of die munt ondergewaardeerd is?
Een zwevende munt, maar niet helemaal vrij
China hanteert geen volledig vrij zwevende wisselkoers. De waarde van de renminbi wordt beïnvloed door vraag en aanbod, maar ook door een beleidskader waarin de centrale bank een belangrijke rol speelt. De koers wordt vastgesteld binnen een beheerd systeem, waarbij de centrale bank rekening houdt met de ontwikkeling van andere valuta’s en over instrumenten beschikt om de bewegingen van de munt te beïnvloeden.
Volgens de PBOC mikt het beleid niet op één vast wisselkoersniveau. De centrale bank stelt dat ze sinds 2017 veel minder regelmatig intervenieert en vooral wil optreden wanneer extreme schokken de markt dreigen te ontregelen. Dat betekent niet dat Beijing de koers volledig aan de markt overlaat. China behoudt instrumenten om de wisselkoers te sturen, onder meer via het dagelijkse referentiekoersmechanisme, het beheer van kapitaalstromen en de bredere monetaire beleidsvoering.
Het onderscheid dat de Chinese centrale bank maakt, is dat tussen het beïnvloeden van een wisselkoers om buitensporige schommelingen tegen te gaan en het bewust onderwaarderen van een munt om exporteurs een permanent concurrentievoordeel te bezorgen.
Dat onderscheid is economisch relevant, maar niet altijd eenvoudig te bewijzen. Een overheid kan immers stabiliteit nastreven en tegelijk een wisselkoersbeleid voeren dat de concurrentiepositie van binnenlandse ondernemingen beïnvloedt. Omgekeerd bewijst de aanwezigheid van overheidscontrole op zichzelf niet dat een munt doelbewust te goedkoop wordt gehouden.
De kernvraag is dus niet of China invloed uitoefent op zijn wisselkoers, maar met welk doel, in welke mate en met welke economische gevolgen.
De yuan kent meer dan één richting
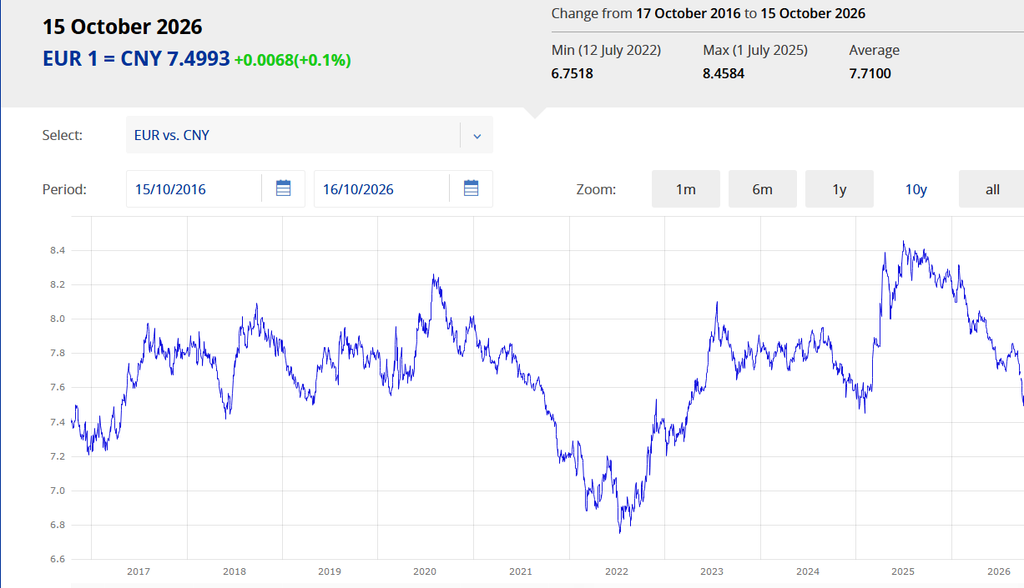
Een van de argumenten van de PBOC is dat de renminbi zich de voorbije decennia zowel heeft versterkt als verzwakt. Sinds de hervorming van het Chinese wisselkoersbeleid in 2005 kende de munt verschillende bewegingen, afhankelijk van de economische groei, het monetaire beleid, de kapitaalstromen en de internationale omstandigheden.
Volgens de Chinese centrale bank ondergraaft die geschiedenis het beeld van een munt die systematisch en in één richting wordt verzwakt om de uitvoer te bevoordelen. Een wisselkoers die in de tijd varieert, is volgens haar geen overtuigend bewijs van doelbewuste devaluatie.
Dat argument is op zichzelf correct, maar bewijst minder dan Beijing suggereert. Een munt kan gedurende bepaalde periodes appreciëren en toch op andere momenten ondergewaardeerd zijn. Ook kan een overheid de koers in een bepaalde richting beïnvloeden zonder een permanente daling na te streven.
De relevante vraag is daarom niet alleen hoe de yuan in het verleden heeft bewogen, maar ook hoe zijn waarde zich verhoudt tot de economische fundamenten. Daarbij zijn onder meer de productiviteit, de inflatie, de binnenlandse vraag, de lopende rekening en de reële effectieve wisselkoers van belang.
De historische koersontwikkeling is dus nuttig om een verhaal van permanente devaluatie te toetsen, maar volstaat niet om onderwaardering uit te sluiten.
Exportkampioen dankzij een goedkope munt?
De PBOC verwerpt nadrukkelijk de beschuldiging dat China zijn munt bewust devalueert om de export te stimuleren. Volgens Beijing komt het Chinese concurrentievermogen vooral voort uit de omvang van de industriële productie, de kwaliteit van de infrastructuur, efficiënte logistiek en sterk geïntegreerde toeleveringsketens.
Dat argument is overtuigend voor zover het erop wijst dat de wisselkoers slechts één van de factoren is die het internationale concurrentievermogen bepalen. De Chinese uitvoer omvat immers veel meer dan goedkope consumptiegoederen. Ook machines, telecommunicatieapparatuur, zonnepanelen, batterijen en elektrische voertuigen vinden hun weg naar internationale markten.
De prijs van zulke producten wordt niet alleen bepaald door de wisselkoers. Productiekosten, schaalvoordelen, technologische ontwikkeling, transport, energieprijzen en financieringsvoorwaarden wegen eveneens door.
Meerdere factoren
Een goedkope munt kan exporteurs een voordeel geven doordat buitenlandse klanten minder betalen voor producten waarvan de prijs in yuan wordt bepaald. Tegelijk maakt een zwakkere munt ingevoerde onderdelen en grondstoffen duurder. Het uiteindelijke effect hangt af van de invoerafhankelijkheid van de producent, de prijszettingsmacht van ondernemingen en de mate waarin wisselkoersbewegingen aan klanten worden doorgerekend.
Dat de Chinese industrie sterk presteert, vormt dus een geloofwaardige alternatieve verklaring voor een deel van het exportsucces. Het bewijst echter niet dat de wisselkoers geen rol speelt. Beide factoren kunnen tegelijk bijdragen aan het concurrentievoordeel.
De Chinese redenering is daarom vooral overtuigend als waarschuwing tegen een monocausale verklaring: wie de concurrentiekracht van China wil begrijpen, kan niet volstaan met de vaststelling dat de yuan goedkoop lijkt.
De financiële markten zijn veel groter dan de goederenhandel
Een essentieel element in het debat over wisselkoersen krijgt vaak te weinig aandacht: het enorme volume van internationale financiële transacties in verhouding tot de handel in goederen en diensten.
Volgens de Bank for International Settlements (BIS) bedroeg de wereldwijde omzet op de valutamarkt in april 2025 gemiddeld ongeveer 9.600 miljard dollar per dag. De BIS stelt dat dit transactievolume ongeveer zeventig keer zo groot was als het volume van de internationale handel in 2025.
Dat verschil is fundamenteel. Wisselkoersen worden niet alleen beïnvloed wanneer een onderneming buitenlandse valuta koopt om goederen of diensten te betalen. Ook banken, institutionele beleggers, pensioenfondsen, hedgefondsen en multinationale ondernemingen handelen in valuta’s om beleggingen te financieren, risico’s af te dekken, liquiditeit te beheren of in te spelen op verwachte koersbewegingen. Daarbij spelen renteverschillen, verwachtingen over het monetaire beleid, geopolitieke risico’s en de internationale vraag naar veilige beleggingen een belangrijke rol.
Een groot deel van de valutahandel bestaat uit swaps, termijncontracten en andere financiële instrumenten. Die dienen onder meer om toekomstige wisselkoersen vast te leggen of tijdelijke financieringsbehoeften in vreemde valuta op te vangen. Een aanzienlijk deel van deze transacties is dus niet rechtstreeks verbonden met een nieuwe levering van goederen of diensten.
De verhouding van ongeveer zeventig op één betekent niet dat elke financiële transactie een zelfstandige invloed op de wisselkoers heeft. Transacties kunnen elkaar compenseren, risico’s afdekken of meerdere keren binnen financiële ketens voorkomen. Het bruto transactievolume is bijgevolg geen rechtstreekse maatstaf voor de netto vraag naar een munt. Toch toont die verhouding overtuigend aan dat de wisselkoers niet kan worden begrepen vanuit de goederenhandel alleen. De financiële markten vormen een zelfstandige en bijzonder omvangrijke bron van valutavraag en -aanbod.
Dat heeft ook gevolgen voor de beoordeling van China. Een handelsoverschot of een relatief goedkope exportprijs volstaat niet om te verklaren hoe de renminbi zich tegenover andere valuta’s ontwikkelt. Daarvoor moeten ook de kapitaalstromen, renteverwachtingen, het monetaire beleid en de institutionele kenmerken van de Chinese financiële markten worden onderzocht.
Een handelsoverschot vertelt niet het hele verhaal
Een ander belangrijk onderdeel van het Chinese betoog is dat er geen eenvoudig, rechtstreeks verband bestaat tussen een handelsoverschot en een sterke of zwakke munt.
De lopende rekening omvat niet alleen de uitvoer en invoer van goederen en diensten, maar ook inkomensstromen en overdrachten. Daarnaast spelen de verhouding tussen sparen en investeren, internationale kapitaalstromen en verwachtingen van beleggers een rol in de wisselkoersvorming.
Een land kan dus een groot overschot op de lopende rekening hebben zonder dat zijn munt noodzakelijk sterk wordt. Omgekeerd kan een land met een tekort toch een sterke munt behouden, bijvoorbeeld omdat internationale beleggers zijn financiële markten aantrekkelijk vinden of omdat zijn munt een belangrijke internationale reservefunctie vervult.
De Chinese redenering is in die zin economisch verdedigbaar. Een handelsoverschot bewijst op zichzelf niet dat een munt ondergewaardeerd is, net zoals een handelstekort niet automatisch betekent dat een munt overgewaardeerd is.
Maar ook hier is voorzichtigheid nodig. Een aanhoudend overschot op de lopende rekening kan, afhankelijk van de omstandigheden, wel degelijk een aanwijzing zijn voor een wisselkoers die de binnenlandse vraag en het internationale concurrentievermogen beïnvloedt. Het is geen sluitend bewijs, maar evenmin een gegeven dat zonder verdere analyse terzijde kan worden geschoven.
De juiste conclusie is dat handelsonevenwichten en wisselkoersen in samenhang moeten worden onderzocht, zonder de ene variabele automatisch als oorzaak van de andere te beschouwen.
Wie bepaalt wat een munt waard is?
Een van de gevoeligste punten in de verklaring betreft de vraag wat eigenlijk een ‘eerlijke’ wisselkoers is.
Volgens de PBOC bestaat er geen algemeen aanvaarde methode waarmee de juiste waarde van een munt met zekerheid kan worden vastgesteld. Economische modellen kunnen aanwijzingen geven, maar leveren niet noodzakelijk dezelfde uitkomst op. De beoordeling hangt af van de gekozen meetmethode, de gebruikte gegevens en de veronderstellingen achter het model.
De Chinese centrale bank richt haar kritiek onder meer op het External Balance Assessment van het Internationaal Monetair Fonds. Die methode wordt gebruikt om externe economische onevenwichtigheden te beoordelen, maar volgens Beijing worden de resultaten soms verkeerd geïnterpreteerd wanneer ze worden aangehaald als sluitend bewijs dat de renminbi ondergewaardeerd is.
Een belangrijk onderscheid is dat tussen de nominale wisselkoers en de reële effectieve wisselkoers. De nominale koers geeft aan hoeveel eenheden van de ene munt voor een andere worden betaald. De reële effectieve wisselkoers houdt daarnaast rekening met inflatieverschillen en de wisselkoersen tegenover meerdere handelspartners.
Een munt kan tegenover de dollar relatief stabiel blijven en tegelijkertijd in reële effectieve termen aan waarde winnen of verliezen. Wie uitsluitend naar de bilaterale koers tegenover de dollar kijkt, kan daardoor een onvolledig beeld krijgen.
De kritiek van Beijing op de beperkingen van economische modellen is terecht. Geen enkel model kan een volledig objectieve en onbetwistbare evenwichtskoers opleveren. Maar daaruit volgt niet dat alle waarderingen even plausibel zijn. Modellen kunnen, ondanks hun onzekerheidsmarges, helpen om systematische afwijkingen te identificeren en verschillende verklaringen tegen elkaar af te wegen.
De vraag is daarom niet of een model absolute zekerheid biedt, maar welke conclusies overeind blijven wanneer verschillende methodes en aannames worden gebruikt.
De rekening van mondiale onevenwichtigheden
De PBOC plaatst de discussie over de renminbi in een bredere context. Mondiale handelsonevenwichtigheden ontstaan volgens haar door structurele verschillen tussen landen, veranderende internationale productieketens en uiteenlopende niveaus van sparen en investeren. Ook de inrichting van het internationale monetaire stelsel speelt een rol.
Vanuit die redenering is het te eenvoudig om landen met een handelsoverschot verantwoordelijk te stellen voor de problemen van landen met een tekort. Ook het economische beleid, de productiestructuur en het consumptiepatroon van andere economieën bepalen mee hoe onevenwichtigheden ontstaan en blijven bestaan.
Dat is een belangrijk tegenargument tegen de gedachte dat wisselkoersmanipulatie de enige of zelfs de belangrijkste verklaring is voor internationale handelsonevenwichten. De wisselkoers is immers ingebed in een breder economisch en financieel systeem.
Tegelijk ontslaat die bredere context China niet van de verantwoordelijkheid om zijn eigen beleid kritisch te laten beoordelen. Wanneer de overheid de wisselkoers beheert, kapitaalstromen reguleert en een belangrijke invloed heeft op het monetaire beleid, is het legitiem te onderzoeken hoe die instrumenten samen de waarde van de munt beïnvloeden.
Het feit dat andere landen eveneens bijdragen aan mondiale onevenwichtigheden, sluit niet uit dat het Chinese beleid daar een rol in speelt.
Meer dan een woordenstrijd over de yuan
Met haar verklaring maakt de Chinese centrale bank duidelijk dat het wisselkoersbeleid van China volgens haar niet draait om het kunstmatig goedkoop houden van de munt, maar om monetaire stabiliteit in een veranderende wereldeconomie. Beijing verwerpt de beschuldigingen van valutamanipulatie en benadrukt dat de waarde van de renminbi mee evolueert met de economische omstandigheden.
Een aantal van de Chinese argumenten verdient daarbij serieuze aandacht. Het exportvermogen van China kan niet uitsluitend door de wisselkoers worden verklaard. Een handelsoverschot is op zichzelf geen bewijs van onderwaardering. En economische modellen kunnen geen onbetwistbare, exacte evenwichtskoers vaststellen.
Maar die argumenten volstaan evenmin om elke verdenking van onderwaardering te weerleggen. Dat de yuan in het verleden zowel is gestegen als gedaald, sluit doelgerichte beïnvloeding niet uit. Dat de Chinese industrie bijzonder competitief is, betekent niet dat een gunstige wisselkoers geen bijkomend voordeel oplevert. En dat waarderingsmodellen onzeker zijn, maakt ze niet waardeloos.
De omvang van de internationale valutamarkten onderstreept bovendien dat wisselkoersen niet uitsluitend door de reële goederenhandel worden bepaald. De financiële transacties die dagelijks plaatsvinden, zijn vele malen groter dan de internationale handel. Daardoor spelen renteverschillen, kapitaalstromen, verwachtingen en financiële posities een cruciale rol in de koersvorming.
Een geloofwaardige beoordeling van het Chinese wisselkoersbeleid moet daarom verschillende elementen combineren: de ontwikkeling van de reële effectieve wisselkoers, de externe economische positie van China, het monetaire en kapitaalmarktbeleid, de omvang en aard van eventuele interventies en de werking van de internationale financiële markten.
De kern is niet dat China noodzakelijk zijn munt manipuleert, noch dat de Chinese ontkenning zonder meer moet worden aanvaard. De kern is dat de beschuldiging met economische gegevens moet worden getoetst en dat de verdediging van Beijing aan dezelfde kritische toets moet worden onderworpen.
Pas wanneer de verschillende verklaringen naast elkaar worden gelegd, kan worden beoordeeld in welke mate de renminbi de economische fundamenten weerspiegelt, door marktverwachtingen wordt beïnvloed of door het overheidsbeleid in een bepaalde richting wordt gestuurd.
Bron: People’s Bank of China



