De Europese Commissie beperkt de invoer van Chinese auto’s om de eigen industrie te beschermen. Maar achter die bescherming schuilt een fundamentele tegenstelling: de winstmarges van grote autofabrikanten krijgen bescherming, terwijl werknemers geen werkzekerheid krijgen, consumenten dure auto’s blijven betalen en de energietransitie dreigt te vertragen. Tien argumenten voor een andere koers, waarin samenwerking met China centraal staat.
Ng Sauw Tjhoi
Het nieuwe akkoord tussen de Europese Unie en China over hybride auto’s legt een ongemakkelijke werkelijkheid bloot. Brussel wil de Europese auto-industrie beschermen tegen Chinese concurrentie, maar biedt nauwelijks garanties dat die bescherming leidt tot nieuwe fabrieken, betere lonen of betaalbaardere voertuigen. De grote autofabrikanten krijgen ademruimte, terwijl werknemers en consumenten niet weten wat ze daarvoor terugkrijgen.
Intussen heeft China een technologische en industriële voorsprong opgebouwd in batterijen, elektrische voertuigen en zonnepanelen. In plaats van die vooruitgang te benutten om de Europese industrie te vernieuwen, kiest de Europese Commissie opnieuw voor handelsbarrières. Daarmee dreigt Europa vooral de bestaande machtspositie van zijn multinationals te beschermen, zonder de oorzaken van hun achterstand weg te werken.
1. Minder Chinese auto’s, minder concurrentie, meer ruimte voor winstmarges
De EU en China bereikten in oktober 2026 een voorlopig akkoord dat de invoer van Chinese hybride auto’s beperkt tot 350.000 voertuigen per jaar, tegenover een verwachte 800.000 in 2026. Dat betekent een vermindering met ruim 56 procent. Het quotum zou jaarlijks met 6 procent stijgen. Over de precieze uitvoering moet nog duidelijkheid komen. Reuters beschreef de regeling als een nieuwe beschermingsmaatregel voor de Europese auto-industrie.
Een importquotum beperkt het aanbod en vermindert de prijsdruk. Volkswagen, Stellantis en Renault krijgen daardoor meer ruimte om hun bestaande modellen te verkopen zonder onmiddellijk hun prijzen te verlagen. Maar nergens in de algemene quotumregeling staat dat zij die ruimte moeten gebruiken voor nieuwe Europese fabrieken, hogere lonen of betaalbare elektrische auto’s.
De Commissie beschermt zo de marktpositie van gevestigde ondernemingen, zonder industriële heropbouw te garanderen.
2. Europese autofabrikanten kozen jarenlang voor dure auto’s
Het probleem van de Europese auto-industrie is niet alleen Chinese concurrentie, maar ook haar eigen commerciële strategie. Het Internationaal Energieagentschap stelde vast dat in 2024 slechts 5 procent van de beschikbare volledig elektrische modellen in Europa minder dan 30.000 euro kostte. Amper 3 procent bleef onder 25.000 euro.
Het IEA legt expliciet een verband met de keuze van Europese fabrikanten voor duurdere modellen met hogere winstmarges. Terwijl Chinese producenten compacte elektrische auto’s ontwikkelden voor een brede markt, concentreerden Europese concerns zich op winstgevende SUV’s en premiumwagens.
In China was in 2024 bijna twee derde van de verkochte volledig elektrische auto’s goedkoper dan vergelijkbare benzinewagens. De sterke binnenlandse concurrentie en schaalvergroting maakten dat mogelijk. Europa riskeert nu precies de concurrentiedruk af te zwakken die zijn fabrikanten ertoe aanzet eindelijk betaalbare modellen te produceren.
3. De consument betaalt voor de bescherming van grote ondernemingen
Voor gezinnen met een gewoon inkomen is de aankoopprijs doorslaggevend. Een elektrische auto van 23.000 euro is financieel iets anders dan een vergelijkbaar model van 28.000 euro. Het verschil bedraagt 5.000 euro, vaak voldoende om een aankoop jarenlang uit te stellen.
Een importquotum kan zulke prijsverschillen in stand houden doordat goedkopere alternatieven minder beschikbaar worden. De consument betaalt dan niet alleen mogelijk meer bij de aankoop, maar blijft ook langer afhankelijk van een oudere benzine- of dieselwagen met hogere brandstofkosten.
In België komt daar een sociale ongelijkheid bij. Werknemers met een elektrische bedrijfswagen genieten fiscale voordelen via hun werkgever, terwijl gezinnen zonder bedrijfswagen de aanschaf zelf moeten financieren. Goedkope Chinese voertuigen kunnen juist voor die laatste groep de overstap bereikbaar maken.
4. Volkswagen beschermt zijn markt, maar schrapt banen
Volkswagen laat zien hoe weinig bescherming van een multinational zegt over de bescherming van zijn werknemers. In december 2024 kondigde het concern aan dat tegen 2030 meer dan 35.000 arbeidsplaatsen in Duitsland zouden verdwijnen. Tegelijk wilde het ruim 15 miljard euro aan efficiëntieverbeteringen realiseren. Reuters documenteerde de overeenkomst met de vakbonden.
Opmerkelijk genoeg produceert Volkswagen zelf elektrische auto’s in China. De Cupra Tavascan wordt gebouwd door Volkswagen Anhui en kreeg in februari 2026 onder voorwaarden een uitzonderingsregeling van de Europese Commissie.
Een Europees concern profiteert dus zelf van Chinese productie, maar verwelkomt tegelijk beperkingen voor concurrerende Chinese merken. Dat is begrijpelijk vanuit zijn commerciële belangen, maar vormt geen bewijs dat dezelfde strategie Europese werknemers ten goede komt.
5. Hogere bedrijfswinsten betekenen geen hogere lonen
De financiële voordelen van minder concurrentie komen in eerste instantie terecht bij ondernemingen die hun prijzen en marktaandeel beter kunnen handhaven. Hoe die voordelen vervolgens verdeeld worden, beslist het management binnen de bestaande financiële en sociale afspraken.
Volkswagen, Stellantis, BMW en Mercedes-Benz kunnen extra inkomsten investeren in onderzoek, fabrieken en opleiding, maar ook in dividenden, aandeleninkoop, schuldafbouw of productie buiten Europa. Handelsbescherming verplicht hen niet om bijkomende Europese arbeidsplaatsen te creëren.
Daar ligt de centrale tegenstelling tussen kapitaal en arbeid. Aandeelhouders kunnen profiteren van betere marges, terwijl werknemers te maken krijgen met herstructureringen en onzekerheid. Zonder afdwingbare investerings- en werkgelegenheidsafspraken zijn er geen automatische sociale voordelen voor werknemers en consumenten.
Een hogere aandelenkoers is nog geen industriële heropbouw.
6. Goedkope Chinese zonnepanelen ondersteunen honderdduizenden Europese banen
De zonnepanelensector toont hoe misleidend het kan zijn om industriële belangen uitsluitend vanuit fabrikanten te bekijken. Volgens SolarPower Europe telde de Europese zonne-energiesector in 2025 ongeveer 874.000 voltijdsequivalente banen. Daarvan waren er 742.000 verbonden aan installatie en uitrol, tegenover slechts 37.000 in de productie. Batterijopslag leverde nog eens 108.000 banen op.
Goedkope Chinese zonnepanelen helpen Europese huishoudens en bedrijven investeren. Daardoor ontstaan opdrachten voor elektriciens, dakwerkers, installateurs, ingenieurs en onderhoudsbedrijven. Hogere paneelprijzen kunnen die investeringen afremmen.
Europa maakte die afweging al in 2013, toen invoerbeperkingen op Chinese zonnepanelen tot protest leidden vanuit de Europese installatiesector. De bescherming van een relatief kleine productiesector dreigde toen hogere kosten te veroorzaken voor een veel grotere markt.
De cijfers tonen een essentieel punt: Chinese technologie kan het aantal Europese banen uitbreiden in plaats van ze te verdringen.
7. Chinese batterijen maken Europese elektrische auto’s betaalbaarder
China beschikt over een sterk geïntegreerde batterij-industrie. CATL en BYD hebben met schaalvergroting, automatisering en technologische innovatie de productiekosten aanzienlijk verminderd.
Volgens het IEA daalden de batterijpakketprijzen in China in 2024 met ongeveer 30 procent, tegenover 10 tot 15 procent in Europa en de Verenigde Staten. Dat voordeel ondersteunt ook Europese automerken die Chinese batterijen en onderdelen gebruiken.
Bij een batterijpakket van 60 kWh betekent een hypothetische prijsdaling van 130 naar 100 euro per kWh een besparing van 1.800 euro. Zulke kostenverschillen zijn belangrijk voor de ontwikkeling van elektrische gezinswagens.
Chinese batterijtechnologie helpt bovendien de kosten van thuisbatterijen en grootschalige elektriciteitsopslag te verlagen. Handelsbarrières die toegang tot goedkope groene technologie bemoeilijken, kunnen daardoor niet alleen elektrische mobiliteit, maar ook de uitbouw van hernieuwbare energie duurder maken.
8. De Europese industrie is al afhankelijk van Chinese technologie
De Europese en Chinese industrie vormen geen twee gescheiden werelden. Europese autofabrikanten gebruiken Chinese batterijen, elektronische componenten, grondstoffenverwerking en productietechnologie.
Het Internationaal Energieagentschap berekende in 2026 dat één maand zonder Chinese export uit de batterijketen wereldwijd ongeveer 17 miljard dollar aan productie bij elektrische-autofabrieken buiten China zou bedreigen. Meer dan de helft daarvan zou Europese fabrieken treffen. Het gaat om een modelscenario, maar de omvang maakt de onderlinge afhankelijkheid duidelijk.
China neemt bovendien 60 tot 85 procent van de productiecapaciteit in verschillende belangrijke ketens voor schone energietechnologie voor zijn rekening.
Europa heeft dus niet alleen te maken met Chinese concurrenten, maar ook met leveranciers en technologiepartners die essentieel zijn voor zijn eigen productie. Samenwerking bij batterijen, materialen, recycling en onderzoek kan de Europese industrie sneller vernieuwen dan het afschermen van bestaande modellen.
9. Chinese investeringen kunnen Europese fabrieken nieuwe toekomst geven
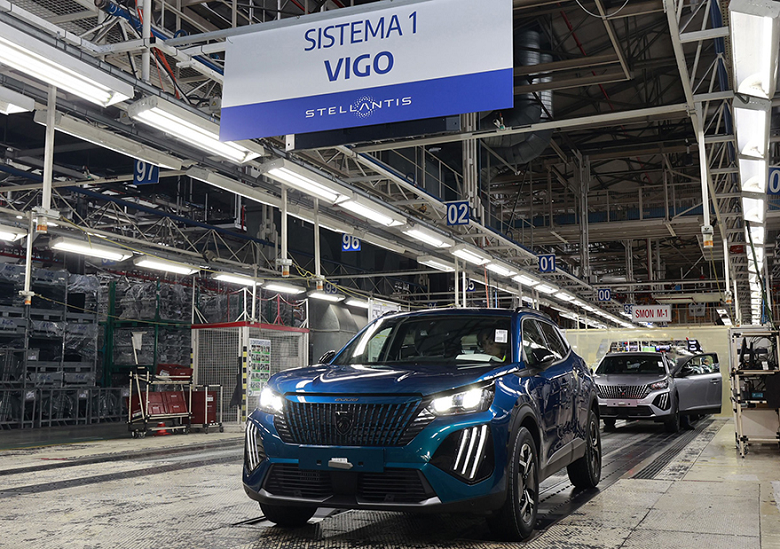
De samenwerking tussen Stellantis en Leapmotor toont hoe industriële vernieuwing concreet kan verlopen. Beide ondernemingen maakten in mei 2026 plannen bekend om de elektrische Leapmotor B10 in Zaragoza te produceren en daar mogelijk ook een nieuwe elektrische Opel-SUV te bouwen met Chinese technologie. Ook de Stellantis-fabriek in Villaverde bij Madrid maakt deel uit van de uitbreidingsplannen.
Volgens het officiële bericht van Stellantis moet deze samenwerking ontwikkelingskosten verlagen, voertuigen betaalbaarder maken en Europese productielocaties versterken.
Ook BYD investeert in Hongarije en onderzoekt verdere Europese uitbreiding. Changan, Xpeng en andere Chinese fabrikanten ontwikkelen eveneens Europese productieplannen.
Een Chinese onderneming die in Europa produceert, kan Europese arbeidsplaatsen creëren. Een Europese multinational die in China produceert, doet dat niet automatisch. De herkomst van het merk is daarom minder belangrijk dan de plaats van productie, de arbeidsvoorwaarden en de economische waarde die lokaal ontstaat.
10. Europa dreigt zijn achterstand te beschermen en de energietransitie te vertragen
De tegenstrijdigheid wordt nog groter wanneer handelsbeperkingen samengaan met soepelere klimaatverplichtingen. In oktober 2026 werkten Frankrijk en Duitsland aan een voorstel om de Europese CO₂-reductiedoelstelling voor nieuwe auto’s vanaf 2035 te versoepelen van 100 naar 90 procent. Het voorstel was nog niet definitief goedgekeurd. Reuters beschreef de onderhandelingen.
Minder Chinese concurrentie én minder strenge uitstootdoelstellingen kunnen gevestigde fabrikanten langer ruimte geven voor bestaande technologie. De noodzakelijke omschakeling naar betaalbare, volledig elektrische auto’s dreigt daardoor minder urgent te worden.
Dat is des te opmerkelijker omdat China de voorbije jaren heeft aangetoond hoe massaproductie de prijs van elektrische mobiliteit kan verlagen. De snelle verspreiding van Chinese auto’s in onder meer Thailand, Brazilië en Mexico heeft geholpen de prijsverschillen met conventionele voertuigen te verkleinen.
Voor Europa ligt daar een andere mogelijkheid: Chinese technologische vooruitgang combineren met Europese productie, infrastructuur, onderzoek en geschoolde werknemers. Dat kan nieuwe banen creëren, de concurrentiekracht vergroten en de overstap naar schonere energie voor meer gezinnen betaalbaar maken.
Conclusie: wie beschermt de Europese commissie eigenlijk ?
De Europese Commissie presenteert handelsbeperkingen als bescherming van de industrie, maar de voorbeelden van Volkswagen, Stellantis en de zonnepanelensector tonen hoe verschillend de belangen van ondernemingen, werknemers en consumenten zijn. Minder Chinese concurrentie kan winstmarges vergroten, maar biedt totaal geen garantie op nieuwe fabrieken, werkzekerheid, hogere lonen of goedkopere elektrische auto’s.
Intussen blijkt uit de bestaande samenwerking tussen Europese en Chinese bedrijven dat industriële vernieuwing ook langs een andere weg veel wederzijdse voordelen oplevert. Chinese batterijtechnologie kan Europese auto’s betaalbaarder maken, Chinese investeringen kunnen Europese fabrieken nieuwe activiteiten bezorgen en goedkope zonnepanelen ondersteunen een omvangrijke Europese arbeidsmarkt.
De vraag is dan ook waarom werknemers en consumenten de prijs van handelsbescherming zouden moeten betalen wanneer niet gegarandeerd wordt dat die bescherming hun toekomst beter en zekerder maakt.
Europa wordt niet sterker door de achterstand van zijn multinationals af te schermen. Het wordt sterker wanneer het Chinese technologische vooruitgang benut voor betaalbare producten, nieuwe Europese productie en degelijke arbeidsplaatsen. Niet de bescherming van winstmarges, maar de vernieuwing van de industrie moet centraal staan.